
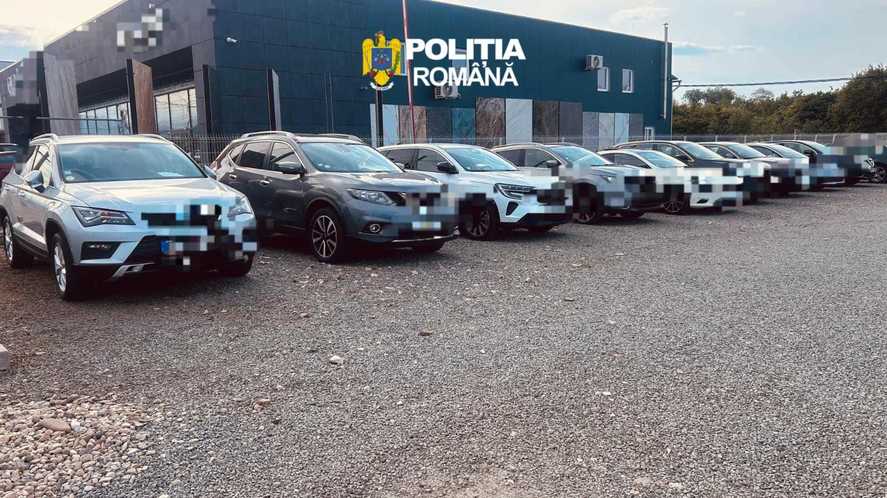
Inspectorii ANAF Antifraudă au descoperit un argeşean care a vândut, timp de trei ani, 75 de autoturisme second-hand, în valoare de peste 7,2 milioane de lei, fără înregistrarea activităţii economice şi fără declararea obligaţiilor fiscale aferente, prejudiciind astfel bugetul de stat cu peste 1,1 milioane de lei.
Potrivit unui comunicat de presă al ANAF Antifraudă, inspectori ai Direcţiei Generale Antifraudă Fiscală (DGAF) au făcut un control la o persoană din judeţul Argeş care a desfăşurat activităţi comerciale fără respectarea obligaţiilor fiscale.
În urma verificărilor, inspectorii antifraudă au identificat un prejudiciu de peste 1,1 milioane de lei adus bugetului de stat, reprezentând TVA sustrasă de la plată aferentă unor livrări de autoturisme în valoare totală de 7.258.790 de lei.
Persoana verificată a desfăşurat activităţi de comercializare a autoturismelor second-hand în perioada mai 2022 – ianuarie 2025, fără să fie înregistrată într-o formă legală de organizare şi fără să declare obligaţiile fiscale aferente activităţii economice desfăşurate.
„În cadrul verificărilor, inspectorii DGAF au analizat activitatea desfăşurată pe platformele de comercializare a autoturismelor second-hand, unde persoana fizică publicase anunţuri de vânzare pentru 75 de autoturisme, achiziţionate atât din România, cât şi din alte state. Verificările au relevat că autoturismele erau comercializate ulterior către persoane fizice, fără respectarea obligaţiilor fiscale aplicabile tranzacţiilor efectuate. Valoarea totală a livrărilor identificate a depăşit 7,2 milioane de lei”, precizează sursa citată.
Potrivit aceleiaşi surse, deşi tranzacţiile erau realizate efectiv de persoana verificată, pentru o parte dintre autoturismele vândute erau furnizate cumpăratorilor documente care indicau drept vânzători societăţi din alte state membre ale Uniunii Europene, inclusiv societăţi de tip „missing trader”. În alte cazuri, erau utilizate documente completate olograf, în care erau înscrise datele unor persoane sau entităţi diferite de vânzătorul real, pentru a îngreuna identificarea persoanei care efectua în fapt vânzarea şi stabilirea obligaţiilor fiscale aferente. Deşi documentele indicau alte persoane sau entităţi în calitate de vânzători, operaţiunile de comercializare erau realizate efectiv pe teritoriul României de către argeşeanul verificat de inspectori.
„În cazul autoturismelor provenite din România, inspectorii antifraudă au identificat tranzacţii în care persoana verificată prelua un autoturism de la proprietar, oferind în schimb un alt autoturism şi o sumă de bani. Pentru a evita scoaterea din evidenţă a autoturismului primit, persoana verificată solicita proprietarului iniţial ca acesta să rămână înregistrat pe numele său până la revânzare. În situaţia în care proprietarii nu acceptau, autoturismele erau înregistrate pe numele altor persoane fizice, cunoscute ale persoanei verificate. Aceste elemente au evidenţiat riscuri privind identificarea vânzătorului real, trasabilitatea operaţiunilor comerciale şi îndeplinirea obligaţiilor fiscale aferente livrărilor”, explică inspectorii ANAF Antifraudă.
Aceştia menţionează că acest caz evidenţiază importanţa verificării provenienţei autoturismelor, a circuitului comercial şi a concordanţei dintre tranzacţiile efectiv realizate şi documentele fiscale aferente.
Prin acţiunea ATOM – Analiza şi Trasabilitatea Operaţiunilor cu Maşini, lansată la 1 octombrie 2026, DGAF urmăreşte identificarea riscurilor fiscale asociate comerţului cu autoturisme second-hand, inclusiv verificarea provenienţei acestora, a circuitului comercial şi a modului de îndeplinire a obligaţiilor fiscale privind TVA. Verificările urmăresc identificarea operaţiunilor nedeclarate şi a situaţiilor în care documentele utilizate nu reflectă realitatea economică a tranzacţiilor.
Prejudiciul identificat în cazul din judeţul Argeş depăşeşte 1,1 milioane de lei. Având în vedere prejudiciul identificat, reprezentând TVA sustrasă de la plată, DGAF va sesiza organele de urmărire penală competente.
DGAF reaminteşte că persoanele care desfăşoară activităţi economice au obligaţia de a respecta prevederile legale privind înregistrarea activităţii, declararea veniturilor şi plata impozitelor şi taxelor datorate.
Prin acţiunile de analiză de risc şi control antifraudă, instituţia urmăreşte combaterea evaziunii fiscale şi protejarea concurenţei loiale pe piaţă, în beneficiul contribuabililor care îşi îndeplinesc corect obligaţiile fiscale.